GWG: Was sind geringwertige Wirtschaftsgüter?

Alles ist vergänglich – auch teure Wirtschaftsgüter, die mit der Zeit an Wert verlieren. Aus diesem Grund müssen größere Anschaffungen in der Regel über mehrere Jahre abgeschrieben werden. Es gibt aber eine Ausnahme: Manche Gegenstände dürfen Sie sofort komplett absetzen – allerdings nur, wenn sie als „geringwertige Wirtschaftsgüter“ gelten. Doch was heißt das genau?
Wir erklären, was es mit geringwertigen Wirtschaftsgütern auf sich hat, welche Bedingungen gelten und worauf Sie bei der Abschreibung achten müssen.

Was sind geringwertige Wirtschaftsgüter (GWG)?
Geringwertige Wirtschaftsgüter – kurz GWG – sind kleinere Anschaffungen fürs Unternehmen, die nicht viel kosten und mehrere Jahre nutzbar sind. Beim Kauf solcher Alltagsgegenstände profitieren Sie von vereinfachten Abschreibungsregeln: Sie müssen sie nicht über mehrere Jahre abschreiben, sondern dürfen sie sofort im Jahr der Anschaffung komplett als Betriebsausgabe absetzen.
Die Regelung gibt es, weil die normale Abschreibung für kleine Anschaffungen unnötig aufwendig wäre. Ohne GWG müssten Sie etwa eine Schreibtischlampe für 40 € über fünf Jahre abschreiben und jedes Jahr ein paar Euro verbuchen. Im Alltag würde sich schnell ein Berg aus Mini-Abschreibungen anhäufen, der Ihre Buchhaltung unnötig belastet.
Welche Voraussetzungen müssen GWG erfüllen?
Damit ein Gegenstand als GWG gilt, muss er vier Kriterien erfüllen: Er muss (1) selbstständig nutzbar, (2) beweglich und (3) abnutzbar sein – und darf dabei (4) nicht mehr als 800 € netto kosten.
Schauen wir uns die vier Aspekte nochmal genauer an:
Selbstständig nutzbar
Der Gegenstand muss für sich allein funktionieren, ohne dass ein weiterer Gegenstand notwendig ist. Ein gutes Beispiel für diese Unterscheidung: Ein Laptop ist selbstständig nutzbar – ein Desktop-PC hingegen nicht, weil Sie dafür mindestens Monitor, Tastatur und Maus benötigen.Auch ein normaler Drucker gilt in der Regel nicht als selbstständig nutzbar. Ein Multifunktionsgerät mit Kopierfunktion hingegen schon, weil es auch ohne Computer eigenständig genutzt werden kann.
Beweglich
Der Gegenstand darf nicht fest mit einem Gebäude verbunden sein. Man muss ihn also ohne größeren Aufwand woanders hin mitnehmen oder umstellen können.Abnutzbar
Der Gegenstand muss mit der Zeit an Wert verlieren, z. B. durch Verschleiß.Maximal 800 € Anschaffungskosten
Die Nettokosten dürfen höchstens bei 800 € liegen. Kostet ein Gegenstand mehr, handelt es sich nicht mehr um ein GWG, und es greift die reguläre Abschreibung.
Beispiele für geringwertige Wirtschaftsgüter
Es gibt viele nützliche Gegenstände, die alle vier GWG-Kriterien erfüllen. Typische Beispiele sind:
Bereich | Gegenstände |
|---|---|
Elektronik | Laptops, Tablets, Smartphones (sofern höchstens 800 € netto), externe Festplatten, Multifunktionsgerät (Drucker + Kopierer + Scanner) |
Büroausstattung | Schreibtischlampen, kleinere Regale, Bürostühle, mobile Rollcontainer |
Werkzeuge | Bohrmaschinen, Akkuschrauber, Werkzeugsets |
Kleine Geräte im Handwerk oder im Servicebereich | Messgeräte, Handscanner, Kleingeräte für Werkstatt oder Montage |
Es gibt aber auch Gegenstände, die auf den ersten Blick die GWG-Kriterien erfüllen, steuerlich aber anders behandelt werden müssen. Und manchmal – wie das Beispiel PC und Laptop zeigt – sind die Unterschiede recht fein.
Hier sind einige Gegenstände, bei denen es sich in der Regel nicht um GWG handelt:
Bildschirme, Tastaturen, Mäuse, Drucker – nicht selbstständig nutzbar
Einbaugeräte (z. B. fest verbaute Lampen oder Küchengeräte) – nicht beweglich
Grundstücke und Gebäude – weder beweglich noch abnutzbar im GWG-Sinn
Teure Geräte über 800 € netto – fallen automatisch aus der GWG-Regelung
Wie Sie schon sehen, ist die Einordnung nicht immer ganz eindeutig. Manchmal gibt es auch etwas Interpretationsspielraum: Was „beweglich“ und „selbstständig nutzbar“ ist, ist schließlich auch ein Stück weit Ansichtssache. Wenn Sie sich unsicher sind, fragen Sie am besten Ihren Steuerberater.
GWG richtig abschreiben: So geht’s
Wenn ein Gegenstand alle GWG-Kriterien erfüllt, dürfen Sie ihn sofort im Jahr der Anschaffung vollständig als Betriebsausgabe absetzen. So gehen Sie vor:
Schritt: Rechnung prüfen
Bevor Sie einen Gegenstand als GWG verbuchen, sollten Sie nochmal überprüfen, ob auch wirklich alle Voraussetzungen erfüllt sind. Schauen Sie also genau hin: Ist der Gegenstand selbstständig nutzbar, beweglich, abnutzbar – und liegt der Nettopreis unter 800 €?
Wichtig: Wenn mehrere Positionen auf einer Rechnung stehen, zählt der Einzelpreis, nicht der Gesamtbetrag. Wenn also etwa ein Laptop für 780 € und Zubehör für 30 € auf derselben Rechnung stehen, darf der Laptop als GWG behandelt werden, das Zubehör aber nicht.
Schritt: Beleg hochladen und richtig zuordnen
Wenn Sie geprüft haben, dass der Gegenstand die GWG-Voraussetzungen erfüllt, erfassen Sie die Ausgabe in Ihrem Buchhaltungsprogramm.
Gehen Sie also vor wie bei jeder anderen Ausgabe auch: Zunächst laden Sie die Rechnung oder den Beleg hoch. Moderne Programme lesen dabei automatisch die wichtigsten Angaben wie Betrag, Datum oder Mehrwertsteuer aus.
Dann wählen Sie das passende Aufwandskonto aus. Die meisten Programme haben dafür eigene, klar bezeichnete Kategorien für GWG. So sieht das beispielsweise bei Lexware Office aus:
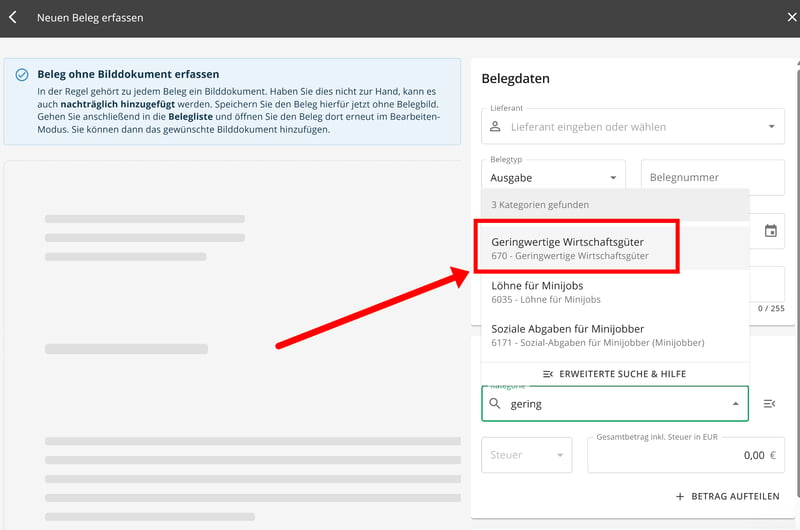
GWG in Lexware Office.
Wenn Sie den Beleg dem GWG-Konto zugeordnet haben, wird im Hintergrund automatisch die korrekte steuerliche Behandlung angewendet.
Dann prüfen Sie noch die restlichen Angaben wie Zahlungsdatum und Steuersatz. Wenn Sie die Buchung speichern, erledigt das Programm in der Regel den Rest: Es erfasst die Sofortabschreibung, zieht die Vorsteuer ab (falls berechtigt) und legt bei Bedarf einen Eintrag im Anlageverzeichnis an.
Schritt: Eintrag ins Anlageverzeichnis
Auch wenn geringwertige Wirtschaftsgüter sofort vollständig abgeschrieben werden dürfen, müssen sie (ab einem Nettowert von 250 €) im Anlageverzeichnis auftauchen. Das ist wichtig, weil das Finanzamt nachvollziehen können muss, welche Gegenstände zum Betriebsvermögen gehören und wie diese steuerlich behandelt wurden.
Gegenstände, die weniger als 250 € netto kosten, müssen nicht ins Anlageverzeichnis. Sie können sie direkt als Betriebsausgabe verbuchen.
Moderne Buchhaltungs-Tools legen den Eintrag automatisch an, wenn Sie den Beleg einem GWG-Konto zuordnen. Trotzdem sollten Sie kurz nachschauen, ob auch wirklich alles korrekt übernommen wurde.
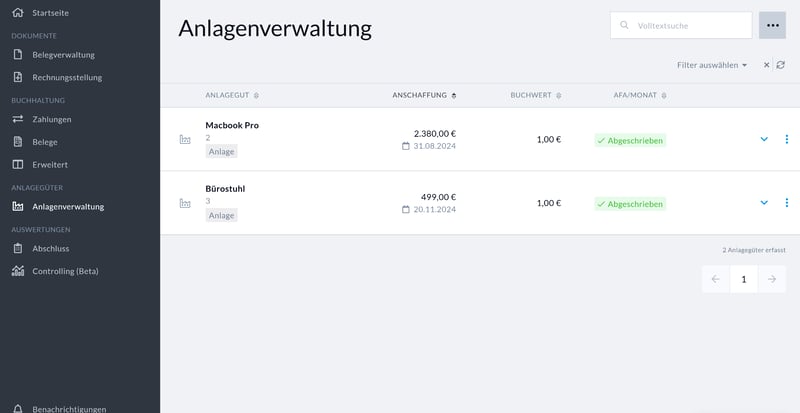
So sieht die Anlageverwaltung bei BuchhaltungsButler aus.
Neben der Sofortabschreibung im gleichen Jahr gibt es noch eine zweite Option: den Sammelposten. Dabei fassen Sie mehrere Wirtschaftsgüter in einem Pool zusammen – deshalb spricht man auch von „Poolabschreibung“ – den Sie dann über einen Zeitraum von fünf Jahren abschreiben.
Möglich ist das für Wirtschaftsgüter zwischen 250 und 1.000 €, die die oben genannten Kriterien (beweglich, abnutzbar und selbstständig nutzbar) erfüllen.
Wichtig: Wenn Sie sich für den Sammelposten entscheiden, gilt diese Regel für das gesamte Jahr. Sie müssen dann alle relevanten Anschaffungen in den Sammelposten aufnehmen.
Fazit: Kleine Anschaffungen einfacher abschreiben
Die GWG-Sonderregelung soll die Abschreibung kleiner Anschaffungen erleichtern. Sie erlaubt Ihnen, Wirtschaftsgüter bis 800€, die bestimmte Kriterien erfüllen, sofort vollständig als Betriebsausgabe abzusetzen.
Für Anschaffungen zwischen 250 und 1.000€ können Sie alternativ auch einen Sammelposten bilden, den Sie über fünf Jahre abschreiben.
Egal, für welche Methode Sie sich entscheiden: Wichtig ist, dass Sie alles sauber dokumentieren und die Belege entsprechend der gesetzlichen Aufbewahrungsfristen aufbewahren.